
En France, la responsabilité civile constitue le socle légal obligatoire pour tout deux-roues, mais elle ne représente que la partie émergée de votre protection. Avec la diversité des profils de motards et des modèles de machines, trouver le contrat idéal demande une analyse fine de vos besoins réels.
Pourtant, on finit souvent par payer une prime élevée pour des garanties inadaptées ou, à l’inverse, par découvrir des exclusions majeures au moment du sinistre. Pour savoir comment choisir votre assurance moto sans faire d’erreur, nous allons décortiquer ensemble les critères essentiels, de la garantie conducteur à l’assistance 0 km, afin de sécuriser votre passion au juste prix.
Comment trouver un contrat d’assurance moto correspondant à ses critères ?
La responsabilité civile est le socle légal obligatoire pour tout deux-roues. Avant de trouver un contrat d’assurance moto correspondant à ses critères, analyser son usage, la valeur de sa machine et son expérience reste la première étape indispensable. Ces éléments influencent directement les franchises et les garanties à privilégier.
Définissez votre profil de conducteur et l’usage du véhicule
Analysez votre expérience, l’ancienneté du permis et votre historique de sinistres. Ces éléments dictent le risque perçu par l’assureur. Un profil sans accident facilite l’accès à des tarifs avantageux.
Précisez votre usage réel, entre trajets urbains quotidiens et balades dominicales. Une déclaration précise évite les refus d’indemnisation. C’est le point de départ pour une couverture fiable.
Conseil d’expert
Préciser l’usage réel (urbain vs loisir) est primordial pour éviter les refus d’indemnisation en cas de sinistre majeur.
Votre profil détermine le tarif de base. Soyez honnête sur vos habitudes de conduite.
Évaluez la valeur de la moto et le mode de stationnement
La valeur vénale de la machine oriente vers le tiers ou le tous risques. Un garage fermé réduit la prime face au vol. Les assureurs scrutent ces détails logistiques lors de la souscription.
Mentionnez vos équipements de sécurité installés, car un antivol moto homologué pour une assurance est souvent exigé pour valider la garantie vol, constituant une condition sine qua non.
Le lieu de garage influe sur le prix. Protégez votre investissement contre les dégradations.
Tiers, intermédiaire ou tous risques : quelle formule choisir selon son usage ?
Mais au-delà du profil, c’est la structure même du contrat qui doit s’aligner sur vos besoins réels sur la route.
La responsabilité civile et les formules intermédiaires
L’assurance au tiers est le minimum légal. Elle couvre les dégâts causés aux autres. Consultez le guide du ministère de l’Économie sur la responsabilité civile pour mieux comprendre vos obligations.
La formule tiers étendu ajoute le vol et l’incendie. C’est un compromis idéal pour une moto d’occasion de valeur moyenne stationnée dehors.
Cette option protège mieux votre capital. Elle reste abordable pour les budgets serrés.
La protection maximale avec le contrat tous risques
Le tous risques couvre vos propres dommages, même responsable. C’est indispensable pour une machine neuve ou financée par crédit. La sérénité a toutefois un coût supérieur.
- Garantie dommages tous accidents
- Remboursement valeur à neuf
- Assistance 0 km
- Protection juridique renforcée
Vérifiez toujours le montant des franchises. Une prime basse cache souvent des restes à charge élevés.
Quelles garanties vérifier avant de signer son contrat d’assurance ?
Le nom de la formule ne dit pas tout ; le diable se cache souvent dans les lignes des conditions générales. Pour savoir comment choisir votre assurance moto, scrutez les détails protégeant votre intégrité physique et votre budget.
Point de vigilance
Garantie individuelle pilote : indemnisation des dommages corporels, invalidité ou décès, même en cas de chute seul.
La protection du conducteur et l’assistance
La garantie individuelle pilote est vitale. Elle indemnise vos dommages corporels en cas de chute seul. Vous pouvez consulter ce dossier de Capital sur la garantie conducteur pour approfondir ce point crucial.
L’assistance doit inclure le dépannage devant chez vous. Sans l’option 0 km, vous pourriez payer cher un remorquage matinal. C’est un service souvent sous-estimé.
Relisez bien les plafonds d’indemnisation médicale. Une invalidité peut coûter très cher sans protection.
Les exclusions de garantie et les équipements
Les accessoires comme le casque ou le blouson nécessitent une option spécifique. Sans cela, votre équipement onéreux ne sera pas remboursé après un choc.
Traquez les exclusions liées à la conduite sur circuit. Certaines compagnies refusent aussi de couvrir le transport de passagers sans déclaration. Soyez vigilant sur ces points.
Les petits caractères définissent votre réelle sécurité. Ne signez rien sans une lecture exhaustive.
Quels critères font varier le prix d’une assurance deux-roues ?
Alors, une fois les garanties ciblées, comment s’explique la note finale présentée par votre assureur ? La cylindrée et la puissance fiscale impactent directement la cotisation annuelle. Une sportive coûte naturellement plus cher qu’un roadster tranquille. Les assureurs évaluent le risque statistique d’accident lié au modèle. C’est une logique purement mathématique et actuarielle.
Votre zone géographique joue aussi un rôle majeur. Les tarifs en Île-de-France diffèrent de ceux pratiqués en province. Le risque de vol urbain gonfle les prix.
| Critère de prix | Impact sur la prime | Conseil pour économiser |
|---|---|---|
| Bonus-malus | Réduction ou majoration | Roulez prudemment. |
| Âge conducteur | Surprime pour novices | Attendez 3 ans de permis. |
| Puissance moto | Tarif lié aux chevaux | Ciblez une cylindrée modérée. |
| Lieu garage | Risque de vol local | Utilisez un box fermé. |
| Type contrat | Tiers ou tous risques | Adaptez selon la valeur. |
Le cumul de contrats peut parfois débloquer des remises. N’hésitez pas à demander un geste commercial global.
Comment adapter votre contrat à votre profil de motard et à votre moto ?
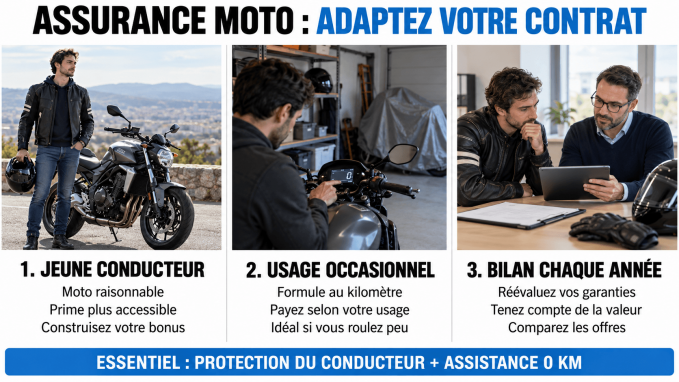
L’assurance parfaite n’existe pas toute faite, elle se construit sur mesure selon votre réalité de terrain. Un jeune conducteur devrait privilégier une machine raisonnable pour débuter. Assurer une Honda CB500 est plus simple qu’une grosse cylindrée. Cela permet de bâtir son bonus sereinement sans se ruiner dès le départ.
Pour les rouleurs occasionnels, des offres au kilomètre existent désormais pour alléger la facture. Pourquoi payer le prix fort si la moto reste au garage tout l’hiver ? C’est une alternative économique pertinente pour ceux qui sortent peu. Nous y sommes, l’usage réel doit dicter votre cotisation annuelle.
Pensez à réévaluer votre contrat chaque année pour coller à la réalité. La valeur de la moto baisse, vos besoins évoluent aussi avec l’expérience. La loi Hamon permet de changer facilement d’assureur après un an de souscription. Profitez de cette souplesse pour rester compétitif et protéger votre budget.
Si vous cherchez à alléger votre budget, notre guide sur comment payer moins cher son assurance moto Yamaha vous donnera des pistes concrètes. Et si vous préférez rouler en groupe, découvrez comment choisir une balade moto organisée adaptée à votre niveau et à vos envies.
Pour sécuriser vos trajets, retenez qu’un contrat optimal repose sur l’adéquation entre votre profil, la valeur de votre machine et des garanties vitales comme la protection du conducteur ou l’assistance 0 km. Comparez dès maintenant les offres pour savoir comment choisir votre assurance moto au meilleur prix. Prenez la route l’esprit libre.